

Le secteur vietnamien des énergies renouvelables est entré dans une nouvelle phase de développement. Après plusieurs années de forte expansion, soutenue par des tarifs d’achat garantis attractifs, le marché évolue vers un environnement plus concurrentiel et davantage orienté par les mécanismes de marché. Les investisseurs ne peuvent plus compter uniquement sur des prix fixes. Ils doivent désormais composer avec les contrats directs d’achat d’électricité (DPPA), les appels d’offres concurrentiels, la révision de la planification énergétique et un cadre réglementaire encore en évolution.
Cette transition répond d’abord à la hausse rapide de la demande en électricité. Elle s’inscrit aussi dans l’engagement pris par le Vietnam d’atteindre la neutralité carbone d’ici 2050. L’industrialisation, l’urbanisation et le développement des infrastructures numériques continuent de tirer la consommation électrique vers le haut. Dans ce contexte, le gouvernement place les énergies renouvelables au cœur de sa stratégie de développement à long terme.
L’orientation politique s’est précisée en 2025 avec l’adoption de la version révisée du Plan national de développement de l’électricité (PDP8). Le texte relève fortement les ambitions du pays en matière d’énergies renouvelables et encourage une plus grande participation du secteur privé à la production et au transport d’électricité. Avec l’introduction du mécanisme DPPA et des procédures d’achat concurrentielles, ces réformes confirment le passage d’un marché soutenu par les subventions à un environnement d’investissement davantage guidé par des logiques commerciales.
Pour les investisseurs étrangers, cette transformation ouvre de nouvelles perspectives, mais elle rend aussi les projets plus complexes. Le Vietnam reste l’un des marchés des énergies renouvelables les plus dynamiques d’Asie du Sud-Est. La réussite d’un projet dépend toutefois de plus en plus du choix du bon modèle d’investissement, de la maîtrise des évolutions réglementaires et de la sécurisation de contrats d’achat d’électricité suffisamment solides pour obtenir un financement. Il faut également cibler les segments qui présentent les fondamentaux les plus robustes à long terme.
Ce que le PDP8 change pour les investisseurs au Vietnam
L’industrie vietnamienne des énergies renouvelables ne repose plus uniquement sur de généreux tarifs de rachat garantis. La version révisée du PDP8, approuvée en 2025, marque un tournant majeur dans la stratégie énergétique du gouvernement : il ne s’agit plus seulement d’accélérer le déploiement des renouvelables grâce aux subventions, mais de construire un marché de l’électricité concurrentiel, capable de soutenir durablement la sécurité énergétique, la croissance industrielle et la décarbonation.
Pour les investisseurs, il est essentiel de comprendre cette transition. Le PDP8 n’est pas un simple plan d’infrastructures ; il fixe le cadre qui orientera, au cours de la prochaine décennie, les priorités de développement des projets, les investissements dans le réseau, les mécanismes d’achat d’électricité et la participation du secteur privé.
Par rapport aux versions précédentes de la stratégie électrique du Vietnam, le PDP8 accorde davantage d’importance à l’équilibre entre l’essor des renouvelables, les infrastructures de transport et la fiabilité du système. Pendant la période des FiT, les investissements dans les énergies renouvelables ont progressé plus vite que le réseau, entraînant d’importantes limitations de production dans plusieurs provinces où les capacités de transport ne suivaient pas le rythme des nouveaux projets solaires et éoliens. Cette période a confirmé l’appétit des investisseurs, mais elle a aussi mis en évidence des goulets d’étranglement structurels qui ont réduit l’efficacité des projets et accru le risque d’investissement.
Le plan révisé vise à lever ces contraintes en intégrant l’expansion du réseau à la planification énergétique nationale. Des investissements importants sont attendus dans les réseaux de transport à haute tension, les interconnexions régionales et les solutions de stockage d’énergie afin d’améliorer la flexibilité du système à mesure que les capacités renouvelables augmentent. Pour les développeurs de projets, cela signifie que les opportunités futures dépendront de plus en plus non seulement de la qualité des ressources, mais aussi de la disponibilité du réseau et de l’état de préparation des infrastructures de transport.
Le PDP8 traduit également une transformation plus large du modèle d’investissement vietnamien. Au lieu de s’appuyer principalement sur des incitations fondées sur des prix fixes, le gouvernement développe progressivement les mécanismes d’attribution concurrentiels et encourage les accords commerciaux directs entre producteurs d’électricité et grands consommateurs. L’objectif est d’améliorer l’efficacité du marché tout en réduisant le coût budgétaire d’un développement des renouvelables fondé sur les subventions.
Pour les investisseurs, la rentabilité des projets dépendra donc de plus en plus de leur compétitivité commerciale, et non d’un tarif garanti. Il faudra évaluer des facteurs tels que le prix de l’électricité, la solidité financière de l’acheteur, les capacités de transport, les structures de financement et la demande à long terme des clients industriels. La sélection des projets et la qualité de l’analyse préalable deviennent ainsi encore plus déterminantes que lors du cycle d’investissement précédent.
Autre conséquence importante du PDP8 : le soutien croissant du gouvernement aux capitaux privés. Les ambitions du Vietnam dans les énergies renouvelables nécessiteront des investissements considérables au cours des prochaines décennies, au-delà des capacités du financement public. La stratégie révisée encourage donc une participation accrue des investisseurs vietnamiens et internationaux dans la production d’électricité, les infrastructures de transport, les technologies de stockage et les services associés.
Cette orientation répond à un objectif plus large : construire un système énergétique plus résilient et diversifié, capable d’accompagner la croissance économique du Vietnam tout en renforçant la sécurité énergétique et en réduisant les émissions de carbone.
Pour les investisseurs étrangers, le PDP8 doit donc être lu non comme une simple liste d’objectifs de capacité, mais comme une feuille de route indiquant les domaines où soutien public, investissements dans les infrastructures et opportunités commerciales devraient converger au cours de la prochaine décennie.
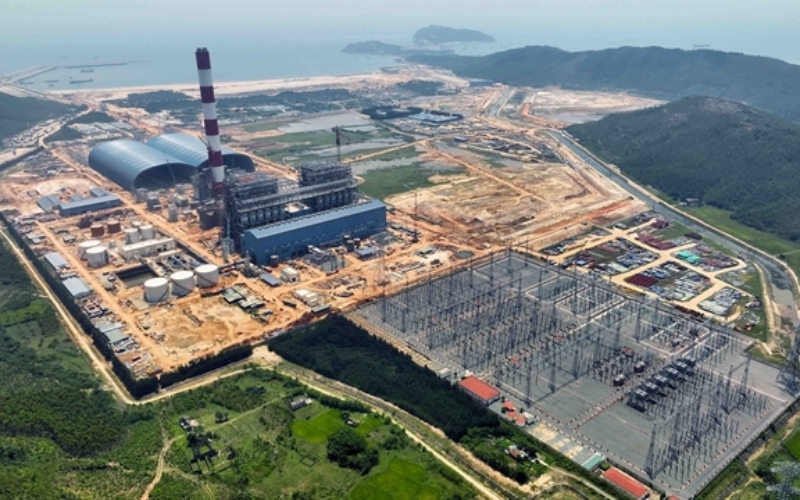
Opportunités d’investissement dans l’énergie au Vietnam
À mesure que le marché vietnamien des énergies renouvelables gagne en maturité, les opportunités d’investissement se diversifient. À l’époque des FiT, les capitaux se concentraient largement sur les projets solaires et éoliens de grande ampleur. Aujourd’hui, le marché offre plusieurs points d’entrée, adaptés à différents profils de risque, niveaux de capital requis et horizons d’investissement.
Plutôt que de considérer le Vietnam comme un marché homogène des énergies renouvelables, les investisseurs doivent analyser quatre segments stratégiques susceptibles d’attirer des volumes croissants d’investissements publics et privés dans le cadre révisé du PDP8.
La production d’énergie renouvelable à grande échelle reste l’un des principaux segments d’investissement. Même si le marché ne repose plus sur des tarifs de rachat garantis, la croissance de la demande d’électricité au Vietnam continuera d’exiger de nouvelles capacités de production tout au long de la prochaine décennie. Les investisseurs capables de sécuriser des projets bien situés et raccordés à un réseau fiable devraient bénéficier d’une demande durable à long terme.
L’éolien en mer constitue un autre axe de croissance prometteur. Le Vietnam dispose de l’un des meilleurs potentiels d’Asie du Sud-Est dans ce domaine, grâce à un littoral étendu et à des régimes de vent favorables au développement de projets de grande ampleur. Ces projets nécessitent généralement un investissement initial plus élevé, des délais de développement plus longs et des procédures d’autorisation plus complexes ; ils offrent néanmoins un potentiel considérable à long terme, à mesure que les coûts technologiques diminuent et que le cadre réglementaire gagne en maturité.
Les infrastructures de réseau et le stockage d’énergie s’imposent désormais comme des segments d’investissement de plus en plus attractifs. L’essor de la production renouvelable doit s’accompagner d’améliorations des réseaux de transport et de la flexibilité du système afin de garantir la fiabilité de l’approvisionnement électrique. Alors que le Vietnam accélère ses investissements dans le transport à haute tension, les technologies de réseau intelligent et les systèmes de stockage d’énergie par batteries (BESS), ces segments complémentaires devraient devenir des composantes essentielles de la transition énergétique du pays.
Enfin, l’introduction du mécanisme de contrats directs d’achat d’électricité (DPPA) crée de nouvelles opportunités commerciales au-delà de la production traditionnelle à grande échelle. Les grands industriels, notamment les exportateurs des secteurs de l’électronique, du textile et des biens de consommation, subissent une pression croissante de la part de leurs clients internationaux pour réduire les émissions de carbone sur l’ensemble de leurs chaînes d’approvisionnement. L’achat direct d’électricité renouvelable leur permet de tenir leurs engagements en matière de durabilité tout en ouvrant un débouché supplémentaire aux développeurs d’énergies renouvelables.
Sur le plan stratégique, cette diversification permet aux investisseurs étrangers de choisir les segments les plus cohérents avec leurs compétences, qu’ils soient spécialisés dans le développement de projets, l’investissement en infrastructures, les solutions technologiques ou la détention d’actifs à long terme. Ils ne sont plus limités à la concurrence sur les seuls projets de production ; ils peuvent intervenir sur une chaîne de valeur élargie et se positionner pour bénéficier, sur le long terme, de la transition du Vietnam vers un système énergétique plus propre et plus résilient.
Cadre réglementaire au Vietnam
Le cadre réglementaire des énergies renouvelables au Vietnam s’est considérablement sophistiqué. Le gouvernement continue d’encourager l’investissement privé, mais la réussite d’un projet dépend désormais de la capacité à maîtriser un environnement juridique en évolution, et non plus uniquement de fondamentaux de marché favorables.
Pour les investisseurs étrangers, la conformité réglementaire ne doit pas être considérée comme une formalité à traiter après la décision d’investissement. Elle doit être intégrée à la planification dès les premières étapes, car les exigences d’autorisation, l’accès au foncier, le raccordement au réseau et les mécanismes d’achat d’électricité peuvent tous influencer la faisabilité du projet, son financement et son calendrier de développement.
Le PDP8 constitue le socle de la stratégie vietnamienne en matière d’énergies renouvelables jusqu’en 2030 et au-delà. Il ne vaut toutefois pas autorisation automatique pour chaque projet. Avant d’atteindre le bouclage financier, les projets doivent encore respecter la planification provinciale, les règles d’utilisation des sols, les exigences environnementales, les autorisations de construction et la réglementation du secteur électrique.
Autre évolution majeure : l’introduction du mécanisme DPPA. Ce cadre permet aux producteurs d’électricité renouvelable éligibles de vendre directement leur production à de grands consommateurs répondant aux critères requis, sans passer exclusivement par Vietnam Electricity (EVN). Il marque une étape importante dans la libéralisation du marché vietnamien de l’électricité et offre davantage de flexibilité commerciale aux développeurs comme aux entreprises acheteuses.
Pour les développeurs de projets, le modèle DPPA donne accès à une clientèle croissante de fabricants tournés vers l’export, qui recherchent une électricité renouvelable pour soutenir leurs engagements de décarbonation. En parallèle, la sécurisation des revenus dépend de plus en plus de la négociation de contrats d’achat d’électricité à long terme viables sur le plan commercial, plutôt que de tarifs de rachat garantis soutenus par l’État.
L’acquisition foncière reste également un point clé. Les projets d’énergie renouvelable nécessitent généralement des droits d’usage du sol à long terme, des études d’impact environnemental et l’accord de plusieurs autorités publiques. Même si le Vietnam a continué d’améliorer ses procédures d’investissement, les délais d’autorisation peuvent varier d’une province à l’autre selon la taille du projet, le statut du foncier et les pratiques administratives locales. Les investisseurs doivent donc intégrer des délais réglementaires réalistes à leur planification, sans supposer que les autorisations progresseront au même rythme partout.
Les règles environnementales et les exigences de durabilité prennent également une importance croissante. L’engagement du Vietnam en faveur de l’objectif de zéro émission nette d’ici 2050 a renforcé le soutien public aux énergies renouvelables, tout en accentuant les exigences de conformité environnementale pendant le développement et l’exploitation des projets. Les prêteurs internationaux et les investisseurs institutionnels appliquent eux aussi des critères environnementaux, sociaux et de gouvernance (ESG) plus stricts ; une analyse approfondie devient donc indispensable au financement des projets.
Pour les investisseurs étrangers, cette complexité réglementaire ne constitue pas nécessairement un frein. Elle reflète surtout le passage d’un marché en forte croissance soutenu par les subventions à un environnement d’investissement plus mature. Les entreprises qui anticipent les exigences réglementaires, mènent des audits juridiques et techniques approfondis et structurent leurs projets en fonction des nouveaux mécanismes de marché sont généralement mieux placées pour réduire les risques de mise en œuvre et faciliter le financement à long terme.
Investir dans les énergies renouvelables au Vietnam
À mesure que le marché vietnamien des énergies renouvelables évolue, une entrée sur ce marché ne consiste plus seulement à identifier des actifs de production attractifs. Les investisseurs doivent déterminer où ils peuvent créer de la valeur dans l’ensemble de l’écosystème énergétique et choisir une stratégie d’entrée cohérente avec leur expertise technique, leur horizon d’investissement et leurs objectifs commerciaux.
L’un des principaux moteurs de la demande vient du secteur manufacturier vietnamien. Les industriels internationaux présents dans l’électronique, les semi-conducteurs, les biens de consommation ou le textile subissent une pression croissante pour décarboner leurs chaînes d’approvisionnement. Clients et investisseurs internationaux accordent davantage d’importance à l’approvisionnement en électricité renouvelable, ce qui pousse les industriels à rechercher un accès fiable à l’énergie propre au moyen de dispositifs tels que les DPPA.
Cette tendance ouvre des perspectives bien au-delà de la seule production d’électricité. Les développeurs d’énergies renouvelables peuvent nouer des relations commerciales de long terme avec les consommateurs industriels, tandis que les investisseurs en infrastructures, les sociétés d’ingénierie et les fournisseurs de technologies peuvent intervenir sur les réseaux de transport, aux systèmes de stockage d’énergie et aux programmes de modernisation du réseau. À mesure que le Vietnam poursuit son industrialisation, la demande de solutions énergétiques intégrées devrait progresser parallèlement à la consommation d’électricité.
La position du Vietnam parmi les principaux exportateurs mondiaux de composants photovoltaïques renforce encore son écosystème des énergies renouvelables. Le pays a développé d’importantes capacités de production de modules solaires et d’équipements associés, soutenues par des pôles industriels établis et des chaînes d’approvisionnement internationales. Pour les fabricants étrangers et les fournisseurs de technologies, les opportunités ne se limitent donc pas au développement de projets ; elles concernent aussi la fabrication d’équipements, le sourcing de composants et les activités d’exportation régionales.
Les infrastructures de réseau offrent elles aussi un potentiel considérable à long terme. Si les capacités de production renouvelable ont progressé rapidement au cours de la dernière décennie, les infrastructures de transport n’ont pas suivi dans plusieurs régions. Le PDP8 révisé prévoit des investissements importants pour renforcer les réseaux, améliorer la fiabilité du système et faciliter l’intégration d’un volume plus élevé d’électricité renouvelable. Ces programmes créent des opportunités pour les entreprises spécialisées dans les technologies de réseau, les services d’ingénierie, la gestion numérique de l’énergie et les systèmes de stockage par batteries.
Quel que soit le modèle d’entrée retenu, les investisseurs doivent commencer par une évaluation complète de quatre facteurs clés : le niveau de préparation réglementaire, la viabilité commerciale, la disponibilité des infrastructures et la demande de marché à long terme. Les projets d’énergie renouvelable exigent généralement des investissements initiaux importants et des délais de développement prolongés ; la qualité de l’analyse menée en amont est donc particulièrement déterminante.
Le choix de l’implantation est tout aussi déterminant. La qualité de la ressource ne suffit plus, à elle seule, à établir l’attractivité d’un investissement. La disponibilité du réseau, les capacités de transport, la demande d’électricité industrielle, l’accès au foncier et les priorités de planification provinciale pèsent désormais tout autant dans l’évaluation de la faisabilité d’un projet.
D’un point de vue stratégique, le Vietnam ne doit pas être considéré uniquement comme un marché de production d’électricité renouvelable. Il devient progressivement un écosystème intégré de l’énergie propre, avec des opportunités dans la production, le transport, la fabrication, les technologies, le stockage d’énergie et les services de décarbonation destinés aux entreprises. Les investisseurs qui adoptent une vision de long terme fondée sur l’ensemble de l’écosystème, plutôt que de se concentrer exclusivement sur des projets isolés, devraient être mieux positionnés à mesure que le Vietnam évolue vers un marché énergétique plus concurrentiel et plus durable.
Conclusion
Le secteur vietnamien des énergies renouvelables entre dans une nouvelle phase de développement, marquée par des orientations publiques plus affirmées, une participation croissante du secteur privé et une place accrue accordée aux mécanismes d’investissement fondés sur le marché. Si l’ère des tarifs de rachat garantis touche largement à sa fin, le PDP8 révisé, l’introduction des contrats directs d’achat d’électricité (DPPA) et la poursuite des investissements dans les infrastructures de réseau font émerger un environnement d’investissement plus mature et davantage guidé par les réalités commerciales.
Pour les investisseurs étrangers, les opportunités dépassent largement les grands projets solaires et éoliens. La modernisation du réseau, les systèmes de stockage d’énergie par batteries, l’éolien en mer, l’achat d’électricité renouvelable par les entreprises et les technologies d’énergie propre devraient tous jouer un rôle croissant dans la transition énergétique du Vietnam. Dans le même temps, la réussite d’un projet ne dépendra pas seulement de la disponibilité des ressources. Avant d’engager des capitaux, les investisseurs devront examiner avec attention les évolutions réglementaires, la qualité du raccordement au réseau, la solidité des contrats d’achat d’électricité et les capacités locales de mise en œuvre.
Alors que le Vietnam poursuit son objectif de zéro émission nette et développe son économie industrielle, les énergies renouvelables devraient rester une priorité stratégique d’investissement au cours des prochaines décennies. Les entreprises qui associent une analyse de marché approfondie, des audits rigoureux et une stratégie d’investissement de long terme seront mieux placées pour anticiper les évolutions réglementaires, maîtriser les risques de projet et saisir des opportunités de croissance durable sur l’un des marchés des énergies renouvelables les plus dynamiques d’Asie du Sud-Est.